Vous déménagez et hésitez à vendre votre ancien logement ? Le conserver pour le louer meublé peut vous permettre de percevoir des revenus complémentaires et de développer votre patrimoine immobilier. Mais cette décision mérite une analyse globale : les économies fiscales réalisées pendant la location peuvent être contrebalancées par une imposition lors de la revente.
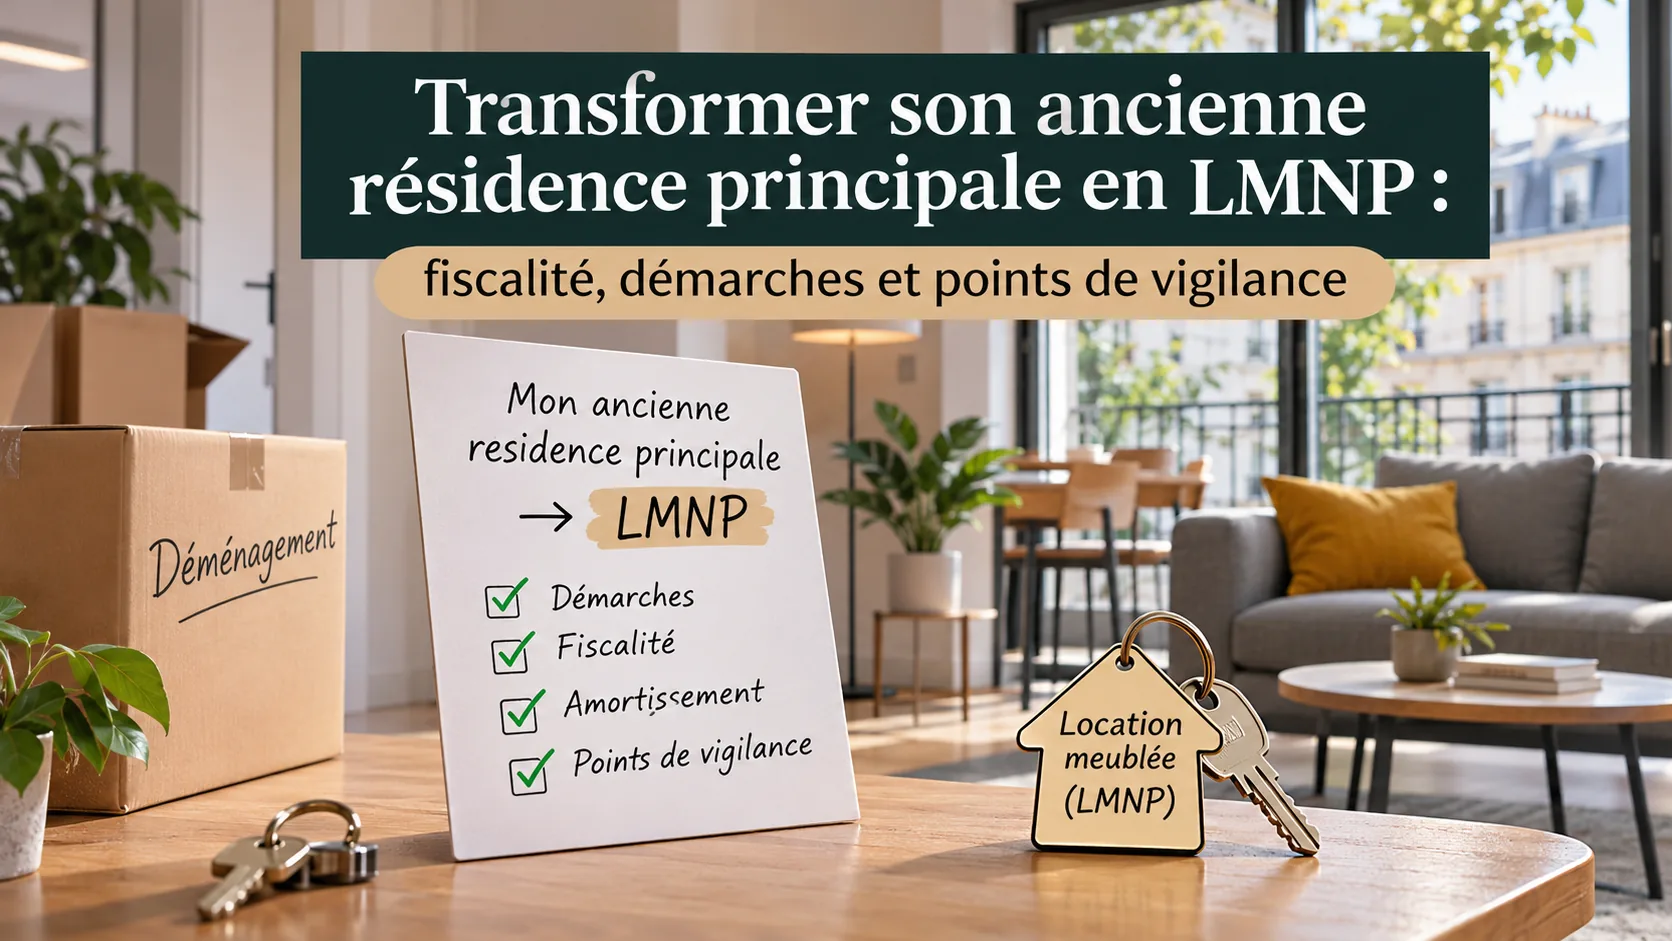
Voici les démarches à prévoir, les règles fiscales applicables et les points de vigilance avant de transformer votre ancienne résidence principale en location meublée non professionnelle (LMNP).
Peut-on transformer son ancienne résidence principale en LMNP ?
Oui. Il n’est pas nécessaire d’acheter un nouveau bien : un logement précédemment occupé à titre de résidence principale peut être proposé en location meublée, dès lors qu’il répond aux conditions légales.
Un logement suffisamment équipé
Le locataire doit pouvoir y vivre normalement avec ses seuls effets personnels. Le décret du 31 juillet 2015 fixe notamment la liste des équipements obligatoires : literie, plaques de cuisson, réfrigérateur, vaisselle, table, sièges, luminaires et matériel d’entretien adapté.
Le logement doit également respecter les règles de décence, notamment les exigences de performance énergétique applicables à sa date de mise en location.
Pour approfondir : À quelles conditions puis-je louer en meublé ?.
Quel type de location choisir ?
- Bail meublé classique : un an renouvelable, ou neuf mois pour un étudiant dans le cadre du bail étudiant.
- Bail mobilité : de un à dix mois, réservé à certaines situations définies par la loi, sans dépôt de garantie.
- Location touristique de courte durée : potentiellement intéressante selon la localisation, mais soumise à des obligations spécifiques, notamment locales.
La rentabilité ne doit pas être appréciée à partir du seul loyer affiché : vacance locative, gestion, entretien et fiscalité doivent aussi être intégrés.
LMNP ou LMP : quels seuils surveiller ?
Le statut LMNP dépend des recettes de location meublée du foyer fiscal. Le statut de loueur en meublé professionnel (LMP) suppose la réunion simultanée de deux conditions :
- Les recettes annuelles de location meublée du foyer fiscal excèdent 23 000 €.
- Ces recettes excèdent les autres revenus d’activité du foyer fiscal retenus pour cette comparaison par la loi.
Si l’une des deux conditions n’est pas remplie, l’activité reste en principe non professionnelle. La comparaison ne porte donc pas simplement sur « 50 % des revenus globaux ».
Le passage en LMP peut modifier le traitement des déficits, des cotisations sociales et des plus-values. Il convient aussi de distinguer statut fiscal LMNP/LMP et éventuel assujettissement social de certaines locations de courte durée.
À lire : LMNP ou LMP : quels sont les impacts du passage en LMP ?.
Quelles démarches avant la première location ?
1. Vérifier les règles applicables au logement
Avant de signer un bail ou de publier une annonce, vérifiez :
- le règlement de copropriété et les éventuelles restrictions applicables ;
- les règles locales, particulièrement pour les meublés de tourisme (enregistrement, changement d’usage ou autres autorisations selon la commune) ;
- le diagnostic de performance énergétique et les autres diagnostics obligatoires ;
- les conditions du contrat d’assurance et, le cas échéant, celles de votre financement.
Pour une location à l’année, les contraintes ne sont pas identiques à celles d’une location touristique.
2. Déclarer le début d’activité
L’activité de location meublée doit être déclarée via le guichet unique des formalités des entreprises, géré par l’INPI, afin d’obtenir un numéro SIRET. La déclaration de début d’activité doit en principe être effectuée dans les quinze jours suivant le commencement de l’activité.
La date de début d’activité, le choix du régime fiscal et les modalités d’inscription du logement dans la comptabilité doivent être examinés avec soin.
3. Anticiper la CFE et les autres prélèvements
La location meublée peut entraîner une cotisation foncière des entreprises (CFE), sous réserve des exonérations applicables. Une exonération de cotisation minimum est notamment prévue lorsque le chiffre d’affaires ou les recettes de référence ne dépassent pas 5 000 €, selon les conditions légales.
En location touristique, il faut également vérifier les règles relatives à la taxe de séjour et aux prélèvements sociaux ou cotisations sociales.
Micro-BIC ou régime réel : comment choisir ?
Les loyers issus d’une location meublée relèvent en principe des bénéfices industriels et commerciaux (BIC).
Le micro-BIC : un calcul simplifié
Pour les revenus 2026, les abattements de droit commun diffèrent selon la nature de la location :
| Type de location | Abattement micro-BIC |
|---|---|
| Location meublée d’habitation classique | 50 % |
| Meublé de tourisme classé | 50 % |
| Meublé de tourisme non classé | 30 % |
Ces régimes sont soumis à des plafonds de recettes distincts, à vérifier pour l’année concernée. Le micro-BIC ne permet pas de déduire séparément les charges réellement supportées ni de pratiquer des amortissements fiscaux.
Le régime réel : déduire les charges et amortir le logement
Le régime réel permet, sous réserve des règles fiscales applicables, de prendre en compte notamment :
- les intérêts d’emprunt afférents à l’activité ;
- les assurances, frais de gestion et honoraires comptables ;
- la taxe foncière et les charges de copropriété déductibles ;
- certaines dépenses d’entretien et de réparation ;
- les amortissements du bâtiment, des équipements et du mobilier.
Les travaux immobilisables ne se déduisent pas nécessairement immédiatement : ils peuvent devoir être amortis. En LMNP, l’amortissement ne peut pas, à lui seul, créer ou aggraver un déficit fiscal déductible ; les amortissements non utilisés peuvent, sous conditions, être reportés.
Le régime réel n’est pas automatiquement le meilleur choix. Il faut comparer l’avantage annuel avec le coût de tenue de comptabilité, l’horizon de détention et la fiscalité prévisible de la revente.
À lire : Déficit LMNP : le levier fiscal sous-estimé des loueurs en meublé non professionnels ?.
Comment amortir un logement acheté plusieurs années auparavant ?
La particularité d’une ancienne résidence principale est que le logement n’a pas été acquis initialement pour l’activité de location meublée.
Lors de son affectation à l’activité au régime réel, il convient de documenter sa valeur vénale à la date d’inscription à l’actif, conformément aux règles comptables et fiscales applicables. Cette valeur ne se confond pas nécessairement avec le prix payé plusieurs années auparavant.
La démarche comprend trois étapes essentielles :
- Justifier la valeur retenue, à l’aide d’éléments de marché pertinents, voire d’une estimation professionnelle lorsque la situation le justifie.
- Isoler la valeur du terrain, qui n’est pas amortissable, de celle des constructions.
- Ventiler les éléments amortissables par composants et retenir des durées cohérentes avec leur durée d’utilisation restante, en tenant compte de l’état du bien.
Une expertise immobilière indépendante n’est pas systématiquement obligatoire, mais la valeur retenue doit pouvoir être défendue en cas de contrôle.
Point crucial : la valeur d’entrée comptable utilisée pour calculer les amortissements ne devient pas automatiquement le prix d’acquisition fiscal retenu lors de la revente.
Le point de vigilance majeur : la plus-value à la revente
La perte possible de l’exonération de résidence principale
La vente d’un logement constituant la résidence principale du vendeur au jour de la cession bénéficie, sous conditions, d’une exonération de plus-value immobilière.
Après un déménagement, cette exonération peut encore être admise dans certaines situations, notamment lorsque l’ancien logement est vendu dans un délai normal et n’a pas été loué entre-temps. Mettre le bien en location compromet en principe cette possibilité.
Il faut donc examiner l’opportunité d’une vente avant toute mise en location, surtout si une cession à court terme reste envisagée.
Depuis 2025, les amortissements déduits peuvent augmenter la plus-value imposable
Pour les cessions concernées depuis le 15 février 2025, la loi de finances pour 2025 prévoit, en principe, que les amortissements fiscalement déduits en LMNP au régime réel diminuent le prix d’acquisition retenu pour le calcul de la plus-value immobilière des particuliers. Des exceptions légales existent pour certaines catégories de biens.
Cela peut augmenter la plus-value imposable à la revente. Le calcul reste par ailleurs soumis aux règles relatives aux frais d’acquisition, travaux, abattements pour durée de détention et autres dispositifs éventuellement applicables.
L’économie d’impôt pendant l’exploitation ne doit donc jamais être étudiée isolément de la fiscalité de sortie.
Vendre son ancienne résidence principale ou la louer en LMNP ?
Prenons le cas d’un propriétaire qui a acheté son logement 250 000 € et pourrait aujourd’hui le vendre 350 000 €. Il hésite entre une vente après son départ et une mise en location meublée pendant plusieurs années.
Scénario 1 : vendre sans louer. Si les conditions de l’exonération de résidence principale sont réunies, la plus-value peut être intégralement exonérée. Le propriétaire récupère le produit de la vente, sous déduction du capital restant dû et des frais éventuels.
Scénario 2 : louer au régime réel puis revendre. Le propriétaire encaisse des loyers et peut déduire certaines charges et des amortissements pendant l’exploitation. En contrepartie, il supporte des frais de gestion, des risques locatifs et, lors de la revente, une fiscalité potentiellement plus élevée, notamment du fait de la perte de l’exonération de résidence principale et de la prise en compte des amortissements déduits.
Le meilleur scénario dépend notamment :
- des loyers nets attendus et des charges ;
- du crédit restant à rembourser ;
- de la valeur du logement et de son évolution possible ;
- de la durée de conservation envisagée ;
- de la situation fiscale et patrimoniale du foyer.
Une simulation personnalisée permet de comparer les flux de trésorerie et le produit net de cession, plutôt que de se limiter à une économie d’impôt annuelle.
Pourquoi anticiper avec un expert-comptable spécialisé ?
Transformer une ancienne résidence principale en location meublée implique plusieurs décisions qui peuvent produire leurs effets pendant de nombreuses années. La détermination de la valeur d’entrée, le choix du régime fiscal et la préparation de la revente sont particulièrement sensibles.
Le Cabinet Balzac, spécialisé en fiscalité immobilière, accompagne les propriétaires au démarrage de leur activité LMNP :
- analyse de la situation et comparaison micro-BIC / régime réel ;
- détermination et documentation de la valeur comptable initiale ;
- mise en place des amortissements et de la comptabilité ;
- établissement des déclarations fiscales ;
- réflexion patrimoniale intégrant une éventuelle cession future.
Vous envisagez de louer votre ancien logement ? Prenez rendez-vous avec le Cabinet Balzac pour étudier les conséquences fiscales de votre projet avant de vous engager.